こんばんは、本日はもうすぐ住宅ローンを組むかもしれない私が、金利上昇のニュースを見て不安になりすぎた結果、シミュレーションしてみた内容をお話ししたいと思います
.
少し前までは中古住宅を購入する際のポイントや、中古住宅をリフォームリノベーションしたお家のルームツアーの動画をみてワクワクしていました
それが最近は、いよいよ購入するかもしれない可能性のある中古住宅が見つかったことで、物件選びのポイントではなく、お金の動画をみるようになってきました
今は金利がすごいスピードで上がっているため、どの動画の方もみなさん金利が上がったことで返済できるのか不安だという内容ばかりです
金利の上がり方を見て固定金利を選ぶ方も増えてきたという情報も見ましたが、固定金利も3%を超えているため、厳しいなと思います
.
✳️実際何をシミュレーションしたのか
●2,000万円借入、35年ローンで組んだ場合の金利の変化による月々の返済額
●固定金利3.5%だとして、変動金利より固定金利を選んだほうがよかったと思えるのはどんな状況になった時か
この2つをChatGPTに聞いてみました
.
✳️2,000万円借入、35年ローン
金利1.0%→56,457円 利息371.2万円
金利1.5%→61,237円 利息571.9万円
金利2.0%→66,253円 利息782.6万円
金利2.5%→71,499円 利息1,003.0万円
金利3.0%→76,970円 利息1,232.7万円
金利3.5%→82,657円 利息1,471.6万円
金利4.0%→88,555円 利息1,719.3万円
【金利1.0% → 4.0%になると】
月々:56,457円 → 88,555円
月 +32,098円
となります
.
月々の支払い額の増え方も恐ろしいですが、それよりも金利1.0%では利息分が約370万円だったのが、金利4.0%になると約1,720万円になるのが驚愕です😳
金利4.0%になると利息分だけで中古住宅がもう1軒買えるくらいの金額に…
こんなに銀行にお金を払うのは馬鹿らしく思ってしまいます
.
✳️3.5%の固定金利を選んだほうがよかったと思える変動金利上昇のパターンは?
借入2,000万円、35年ローン
返済開始時の金利が1.0%だった場合
【変動金利が何年目に何%まで上がると、
総支払額が固定金利の3.5%を超える?】
1年目→3.64%
2年目→3.78%
3年目→3.95%
4年目→4.13%
5年目→4.32%
10年目→5.63%
15年目→7.95%
20年目→10%以上
25年目→10%以上
30年目→10%以上
こう見ると変動金利が固定金利3.5%の総支払額を超える日は来るのか?固定金利3.5%ってかなり高いのでは?と思いました
変動金利がこんなに急激に上がるとは考えにくいため、私たち夫婦は金利上昇のニュースに日々怯えることになるとしても変動金利を選ぶと思います
そもそも固定金利3.5%を選択して35年間毎月8.3万円の支払いなんて私たちの家計では到底無理です
.
✳️まとめ
最近は固定金利を選択する人が増えていると聞きましたが、シミュレーションしてみて固定金利3.5%ってかなり高くない?と思いました
金利上昇しているとはいえ、住宅ローンの変動金利1.0%が10年以内に4.6%も上昇して5.6%になるとは私は考えられません
住宅ローンを組んで家を建てている人が多い中で急激にそんなに上昇してしまっては、ローンを支払えない人だらけになると思います
その辺は日銀も銀行も考えてくれるのではと願いつつ、私たちは変動金利を選択します
ただ金利2.0%くらいまではすぐに上がるのかなと思うので、それを頭に置いて貯蓄したり、最低限のリフォームにしてそもそもの借入金額を少なくしたりと対策を考えていきたいと思います
.
✳️最後に本日の体重は81.9㌔
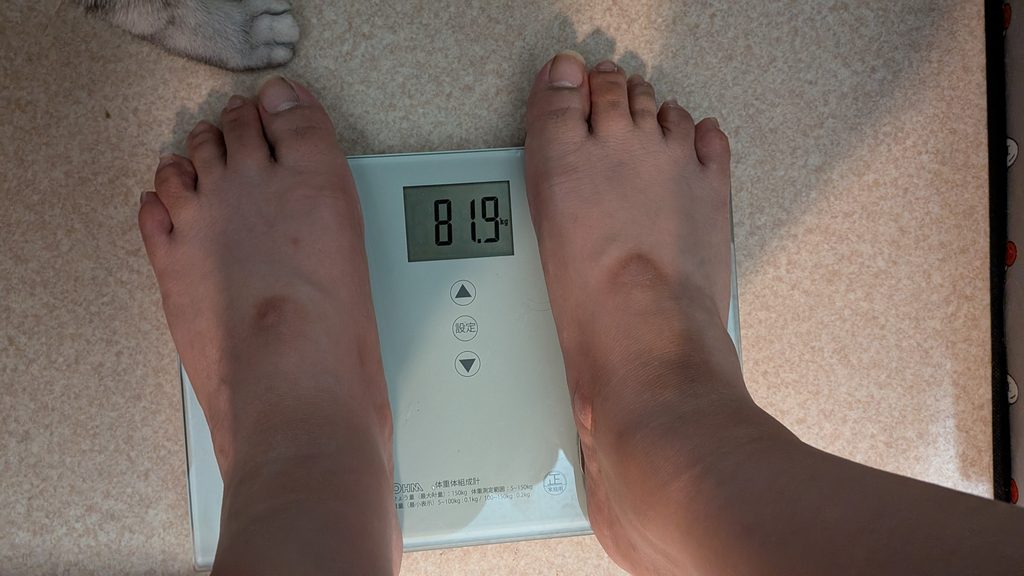
前日比−0.2㌔
ではまた明日👋
コメントを残す