こんばんは
本日は住宅ローンについてお話したいと思います
.
✳️現在の状況
現在、購入したいと思う中古住宅のが見つかり公拡法の届出を出し、市からの返答を待っている状況です
公拡法については過去のブログで詳しく説明していますが、簡単に説明すると道路拡張計画のある土地のため、私たちのように一般の人が購入する前に、市で購入する予定がないか確認しなければならないという法律です
市から返答が来るのが10月末頃とのことで、その間に住宅ローンの融資を受ける銀行を決めるべく比較を進めています
.
今回、相談したのは3つの金融機関です
借入希望額は2,200万円、返済期間は35年
住宅の購入費用だけでなく、リフォーム費用や諸経費も含めて2,200万円です
一応2,200万円で仮審査を通したのですが、できれば借入金額は2,000万円以内にしたいです
まだリフォームの見積もりが出ていないため、借入金額がいくらになるかは未定です
.
✳️住宅ローン3つを比較
今回比較しているのは、JA系金融機関と地方銀行2行です
| 比較項目 | JA系金融機関 | 地方銀行A | 地方銀行B |
|---|---|---|---|
| 借入希望額 | 2,200万円 | 2,200万円 | 2,200万円 |
| 返済期間 | 35年 | 35年 | 35年 |
| 提示金利 | 1.05% | 1.25% | 1.15% |
| 融資保証料 | 50万円 | 約45.4万円 | 約45.3万円 |
| がん団信 | 金利上乗せあり | 金利込み | 加入必須・金利込み |
| 家具・家電への借入金利用 | 不可 | 条件付きで可能 | 確認中 |
※私が相談した時点での情報をもとにしています。金利や保障内容は、審査結果や契約条件などによって変わる可能性があります
※JA系金融機関は、がん保障を付ける場合に金利が0.10%、3大疾病保障の場合は0.15%上乗せされます
※地方銀行Aは、がん100%保障と就業不能保障が付いた団信で、金利の引き下げを再検討してもらっています
※保証料は説明を受けた金額です
.
1.JA系金融機関|金利が一番低い住宅ローン
JA系金融機関は提示金利が1.05%でした
3つの中では一番低い金利です
ただし、がん保障を付ける場合は金利が0.10%上乗せされます
3大疾病保障を選ぶ場合は0.15%の上乗せです
また、火災共済や保険について、指定されたものに加入する必要があることも気になりました
さらに、借入金は住宅購入・リフォーム・諸経費以外には使用できず、余ったお金は繰り上げ返済になるとの説明でした
新居では家具や家電も必要になるため、借入金の使い道に制限があるのは少し不便に感じました
金利の低さは魅力ですが、保障内容や保険の自由度も含めて考える必要があると感じました
.
2.地方銀行A|がん保障と就業不能保障が魅力の住宅ローン
地方銀行Aで提示された金利は1.25%と一番高いです
ですが、団信が充実しているのが魅力的です
説明を受けたのは就業不能保障特約付きの団信でした
パンフレットによると、所定の就業不能状態になった場合、条件に応じて毎月のローン返済額に相当する給付金が支払われます
また、借入時の年齢が満46歳未満の場合、金利上乗せなしでがん100%保障特約を付けられるとの説明でした
所定のがんと診断確定された場合、住宅ローン残高の100%が保障される内容です
ただし、上皮内がんが保障対象になるかどうかなど、詳しい条件はまだ確認できていません
もうひとつ魅力に感じたのが、借入金が余った場合、レシートを提出家具や家電の購入に使えることです
現在、金利をもう少し下げられないか、銀行側で再検討してもらっています
.
3.地方銀行B|がん団信込みで金利1.15%の住宅ローン
もうひとつ相談した地方銀行Bは、提示金利が1.15%でした
がん団信への加入が必須で、この金利でがん保障が含まれているとの説明でした
他に3大疾病などの団信をつける場合には金利が上乗せになるようです
保証料は約45.3万円で、地方銀行Aとほぼ同じです
金利だけを見ると、地方銀行Aよりも低い条件です
ただし、借入金が余った場合に家具や家電の購入に使えるかどうかは、まだ確認できていません
団信の保障内容や借入金の使い道について、さらに詳しく確認したいと思っています
.
✳️住宅ローンは金利だけでは決められない
今回、3つの金融機関を比較してみて、住宅ローンは金利だけで決めるものではないと感じました
金利が低ければ、毎月の返済額や利息を抑えられます
しかし、団信の保障内容や加入条件、火災保険の自由度、借入金の使い道などそれぞれ違います
住宅ローンは長期間返済していくものなので、病気になったときや働けなくなったときの保障も大切だと思いました
また、住宅を購入した後にはリフォームだけでなく、家具や家電も必要になります
そのため、少し金利が高くても、保障が充実していて使い勝手のよい住宅ローンには魅力を感じています
.
✳️現時点では、保障内容を重視して検討中
現在は、がん100%保障と就業不能保障が付いた地方銀行Aを第一候補に考えています
金利はまだ確定していません
上皮内がんの保障条件や、家具・家電への借入金の利用条件など、確認したいことも残っています
最終的には、金利だけでなく、保障内容や諸費用、借入金の使い方まで比較して決める予定です
住宅ローンは、これからの生活に長く関わる大きな契約です
焦らず、自分たちに合ったものを選んでいきたいと思います
今後、地方銀行Aの金利の回答や新しく分かったことがあれば、また記録していきます
.
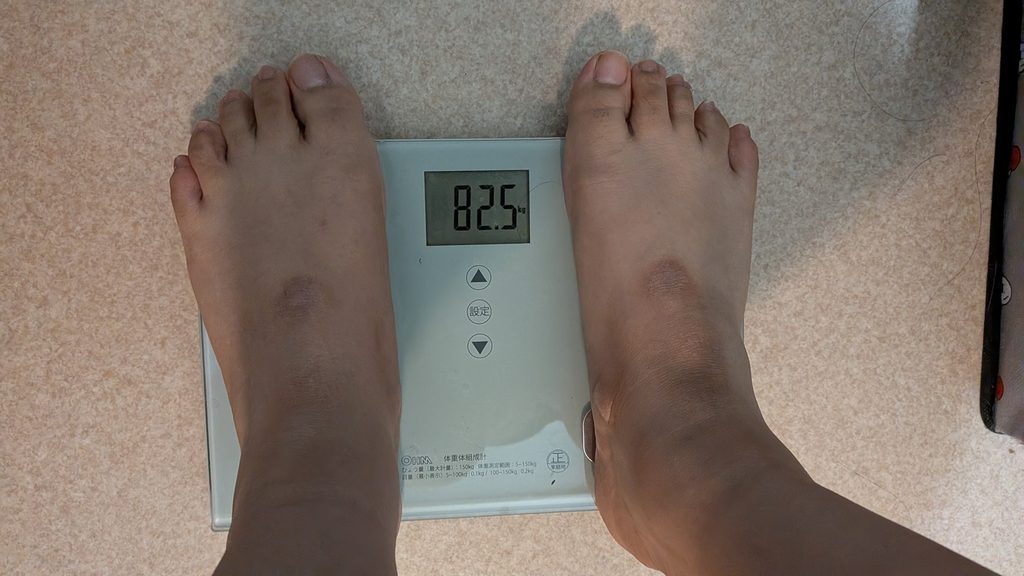
✳️最後に本日の体重は82.5 ㌔
コメントを残す